


Прогнозирование кассовых разрывов при высоких ставках
При дорогих деньгах кассовый разрыв перестаёт быть «технической задержкой» и превращается в прямую потерю маржи. Финансист, который видит угрозу разрыва за две-три недели, экономит компании до 10% годовой выручки и сохраняет бизнесу деньги, которые иначе сгорели бы на срочных кредитах, пенях и потерянных скидках от поставщиков.
Сегодня поговорим о том, почему в 2026 году прибыль на бумаге соседствует с пустым расчётным счётом, как вовремя распознать скрытые угрозы и какими инструментами удерживать бизнес на плаву.
Почему высокие ставки меняют правила игры
В 2026 году российский бизнес плотно увяз в парадоксальной ситуации: прибыль в отчётности есть, а на счёте — хронический дефицит.
- 27% компаний и ИП столкнулись с нехваткой средств впервые или после долгого перерыва.
- 26% считают это «нормальным явлением».
- Объём просроченных долгов достиг рекордных 8 трлн рублей, а это ~4% ВВП — на 25% больше, чем год назад.
Причина не только в дорогих кредитах, хотя и в них тоже. Даже после снижения ключевой ставки до 14% годовых овердрафт стоит 18,5-23,5%. Но главное изменение — поведенческое: при высоких процентных ставках компаниям становится выгодно не платить поставщикам.
— Задержка оплаты — это фактически беспроцентный кредит от контрагента. Аналитики прямо называют это «выгодно не платить» одной из ключевых причин кризиса неплатежей.
Светлана ХрущеваФинансовый аналитик
В результате запускается цепная реакция, где один неплатёж тянет за собой другой. Компания, которая ждала поступление от клиента, сама задерживает оплату поставщику. Тот, в свою очередь, задерживает зарплату или налоги. От того кассовый разрыв перестаёт быть локальной проблемой одного предприятия и становится системным явлением.
Как планировать на разных горизонтах
Управление финансами компании держится на трёх взаимосвязанных уровнях: оперативном планировании (чтобы не упасть завтра), системной оптимизации структуры затрат (чтобы не переплачивать) и опережающих метриках (чтобы видеть проблемы до их появления). Остановимся на каждом подробнее.
Уровень 1. Закрываем краткосрочные и среднесрочные риски
Любая борьба с кассовыми разрывами начинается с изменения горизонта планирования. Месячный бюджет слишком инертен и скрывает опасные провалы, поэтому детализацию нужно опускать до недель.
Платёжный календарь, горизонт 1–3 недели
Показывает остаток на каждый день: начальный остаток + поступления минус выплаты. Постоянные и стратегические расходы разводятся по отдельным блокам. Разбивка по неделям и привязка к конкретным датам подсвечивает недели, когда крупные выплаты совпадают с низкими поступлениями.
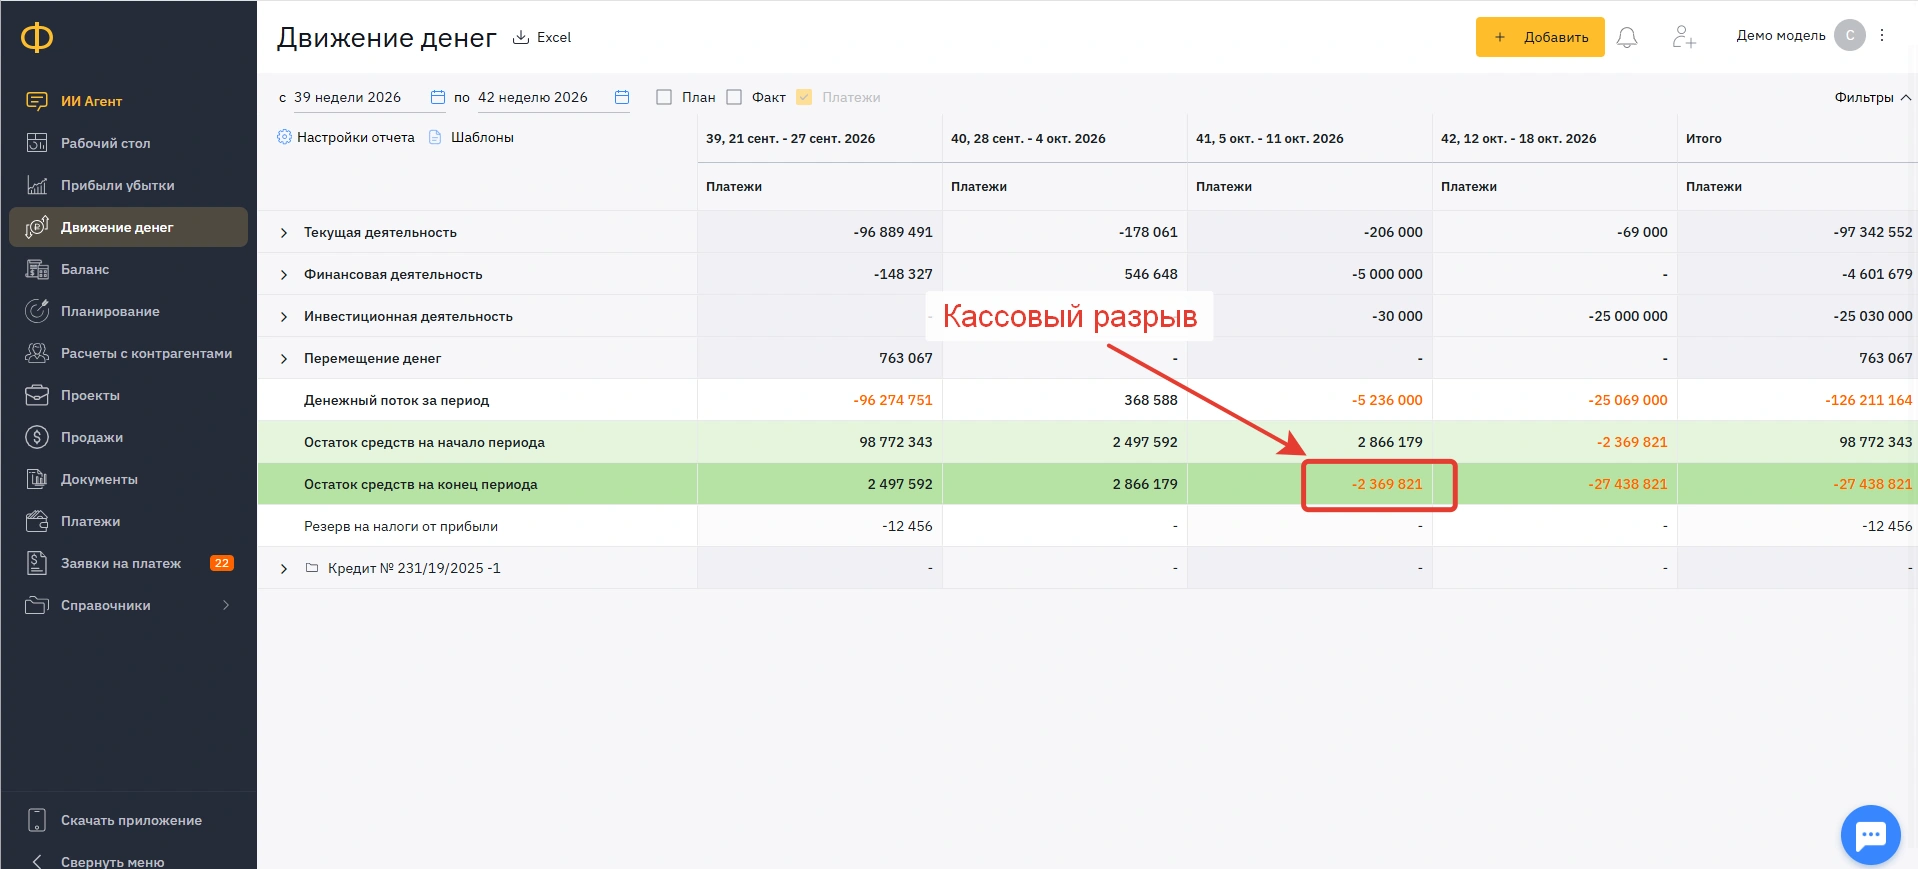
13-недельный скользящий бюджет, среднесрочный горизонт
Идеальный баланс между точностью и дальновидностью. Базируется на гарантированной загрузке и постоянных расходах. Каждую неделю цикл обновляется: прошедшая неделя убирается, а новая — добавляется. Такая недельная гранулярность позволяет заранее видеть точные даты пиковых нагрузок.
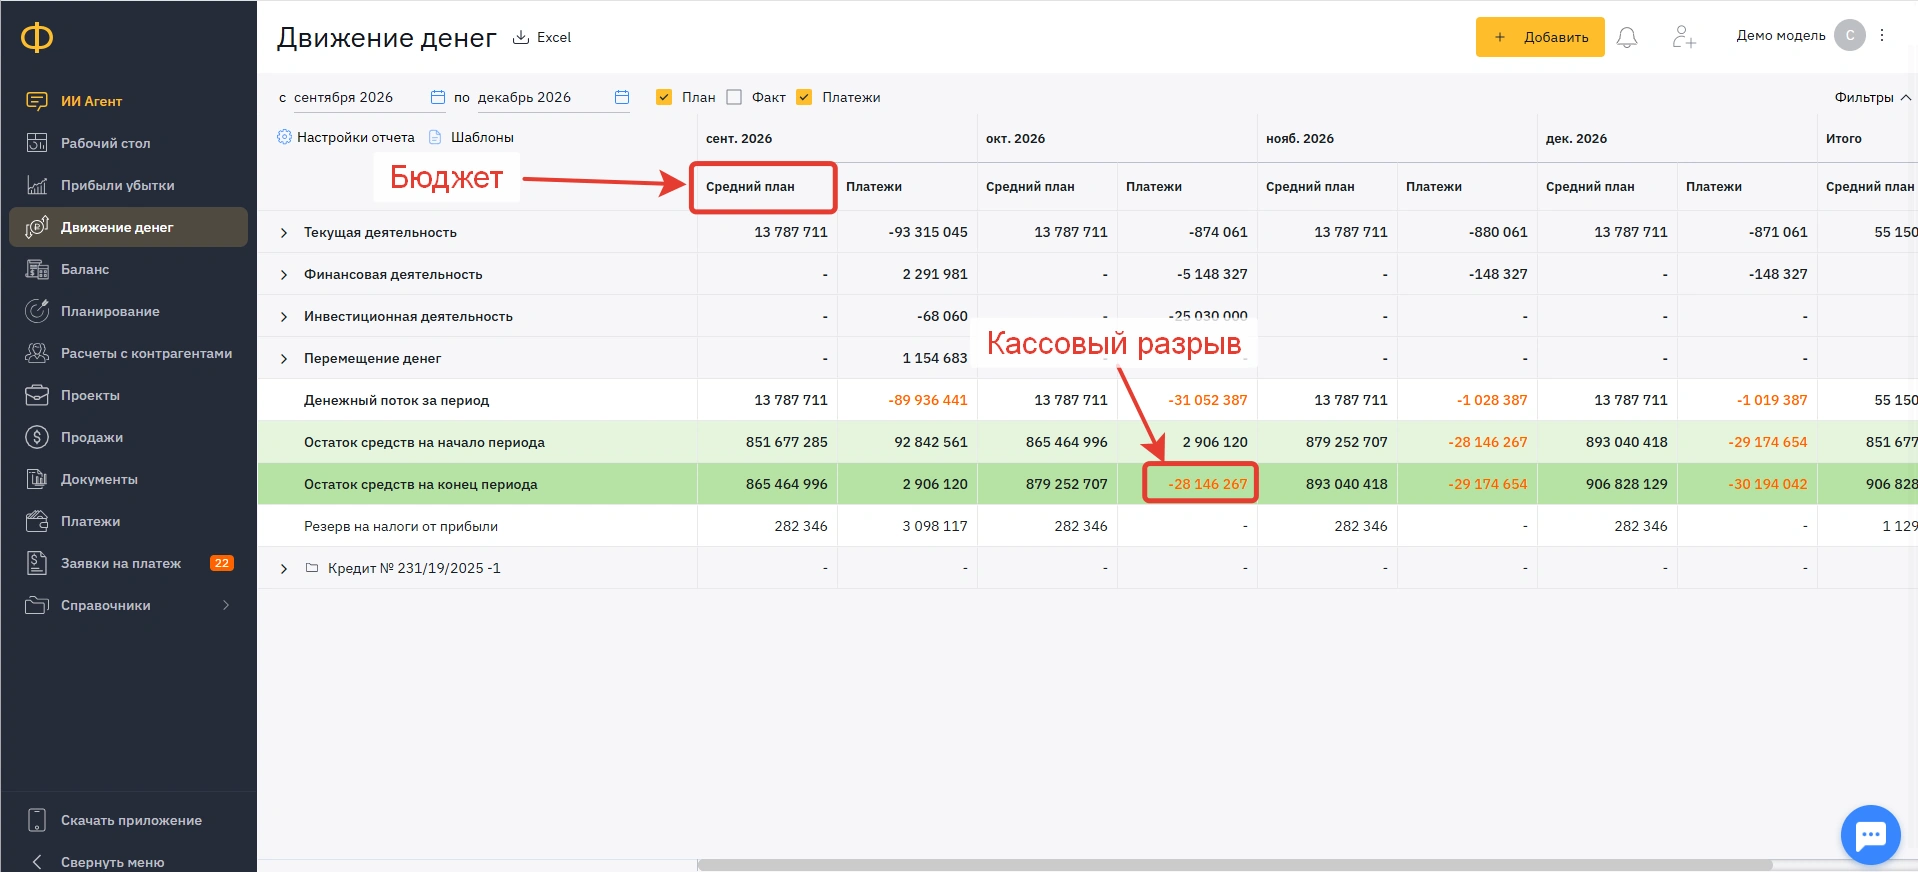
Бюджет движения денежных средств, БДДС, горизонт 3–4 месяца
Логичное продолжение двух предыдущих инструментов на длинной дистанции. Регулярно актуализируемый БДДС отвечает на главный вопрос: какой запас прочности останется у компании, если продажи просядут на 10–20%?
Уровень 2. Расчищаем пространство для маневра
Когда горизонты планирования выстроены и риски видны, компания сталкивается с необходимостью оптимизировать фундамент, на который опираются платёжные календари. Тут есть два инструмента.
Zero-Based Budgeting (ZBB) для постоянных расходов
Суть метода — отказ от принципа «прошлогодний бюджет плюс инфляция». Каждая статья затрат обосновывается с нуля. Например, аренда — по площади и ставке, IT — по количеству лицензий, а персонал — по функциям. Это инструмент трансформации для сброса «исторического жирка».
Резерв на 1–3 месяца постоянных расходов
Деньги на содержание постоянных расходов (в размере 1–3 месяцев) аккумулируются в профицитные периоды и хранятся в высоколиквидных инструментах как страховка (категория А). При высоких ставках держать такой резерв дешевле, чем экстренно брать кредиты или платить штрафы за кассовые разрывы.
Уровень 3. Оцениваем общую эффективность системы
Можно идеально выстроить платёжный календарь и 13-недельный бюджет, но если операционный каркас бизнеса не выстроен, кассовые разрывы будут возвращаться снова и снова. Первопричина большинства кассовых ям — финансовый цикл.
Как диагностировать симптомы
- Растёт DSO при неизменном DPO — компания фактически кредитует клиентов за свой счёт.
- Растет DIO — живые деньги намертво застревают в неликвидных запасах.
— Каждый лишний день финансового цикла при выручке 100 млн рублей и ставке 20% годовых обходится бизнесу примерно в 55 тысяч рублей в день.
Светлана ХрущеваФинансовый аналитик
Здесь замыкается вся система: если финансовый цикл растягивается, любые попытки масштабирования превращаются в убийцу ликвидности, а краткосрочные прогнозы начинают напоминать тушение пожаров бензином.
Какие конкретно метрики отслеживать еженедельно
Кассовый разрыв редко возникает внезапно, если регулярно следить за конкретными метриками своего предприятия.
— Мы, команда «Финансиста», советуем заранее определить контрольные параметры: снижение продаж, рост просроченной дебиторки, падение маржи, накопление лишних запасов или ухудшение прогноза поступлений.
Светлана ХрущеваФинансовый аналитик
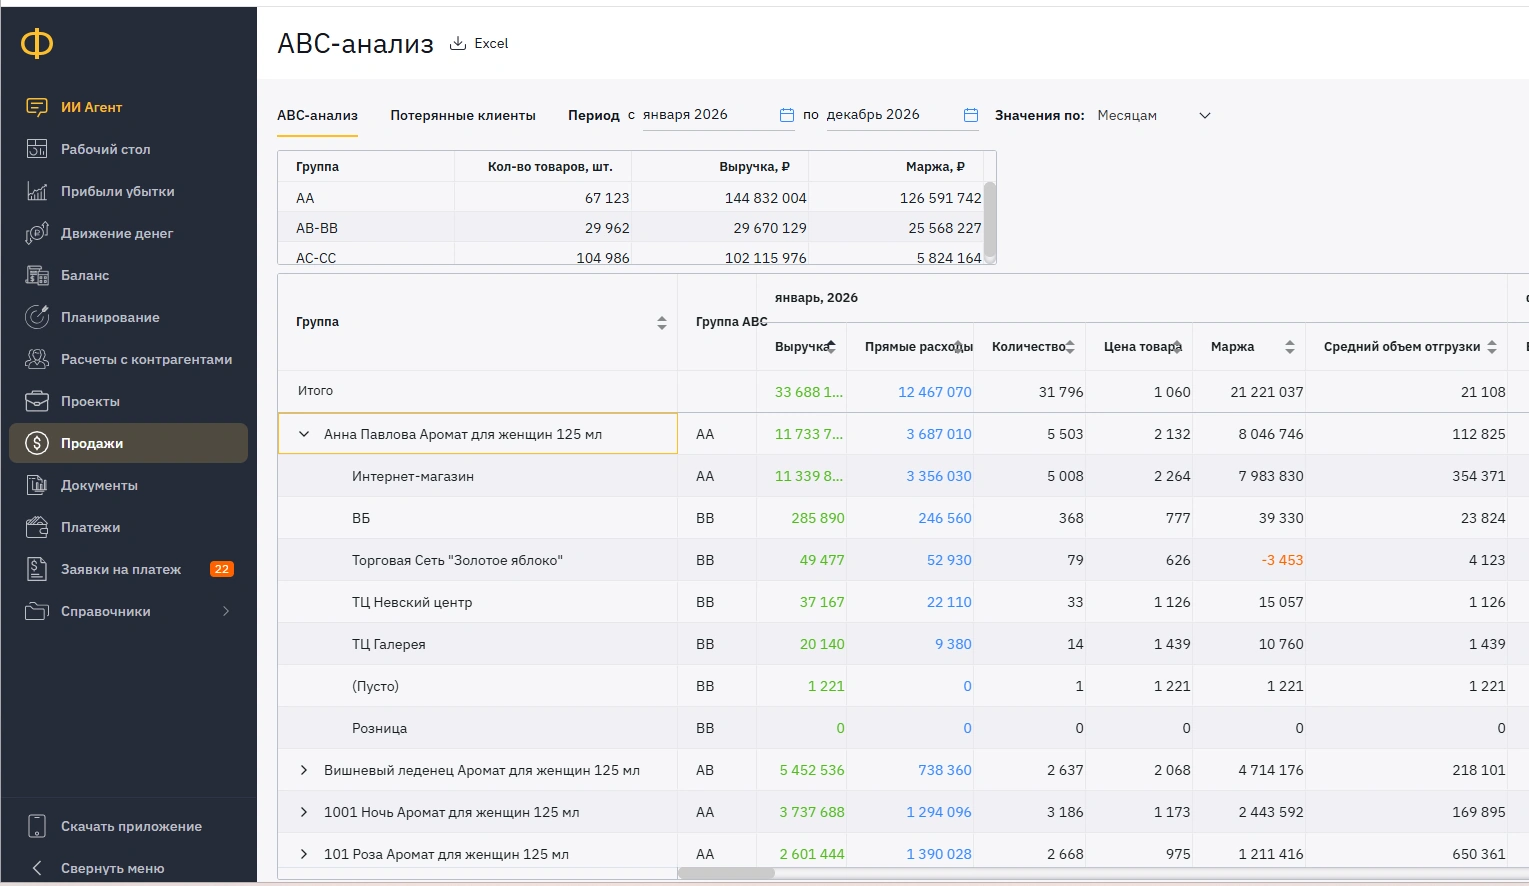
Среди изобилия маркеров есть три надёжных сигнала, которые можно отслеживать по данным бухгалтерского учёта и при это обойтись без строительства сложных моделей.
Выручка падает при стабильных расходах.
Если продажи снижаются несколько месяцев подряд, а аренда, зарплата и коммунальные платежи остаются на прежнем уровне, компания может столкнуться с нехваткой денег даже при наличии прибыли в отчётности.
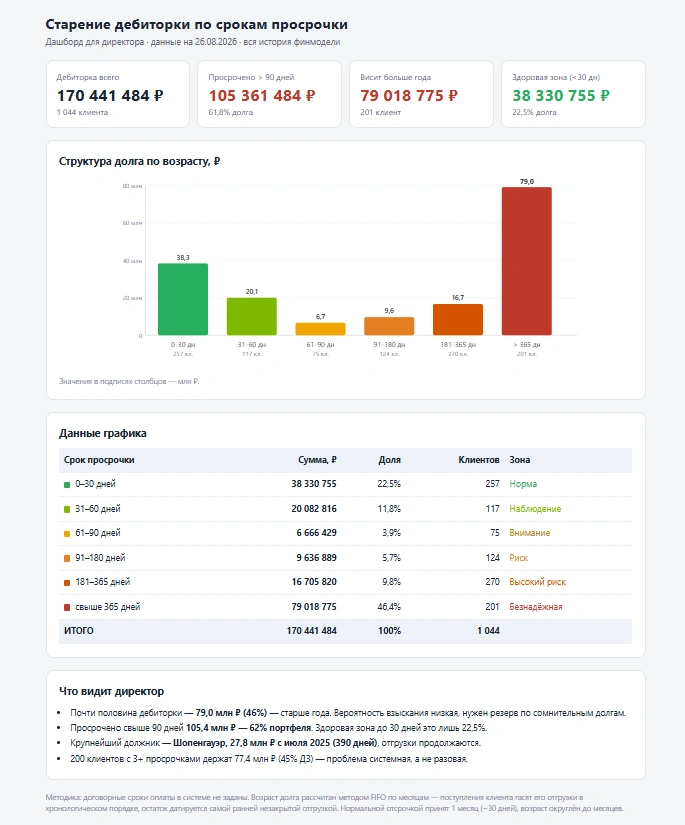
Дебиторская задолженность растёт быстрее продаж.
Компания продаёт, но деньги от покупателей получает позже. Выручка признана, а денег фактически нет.
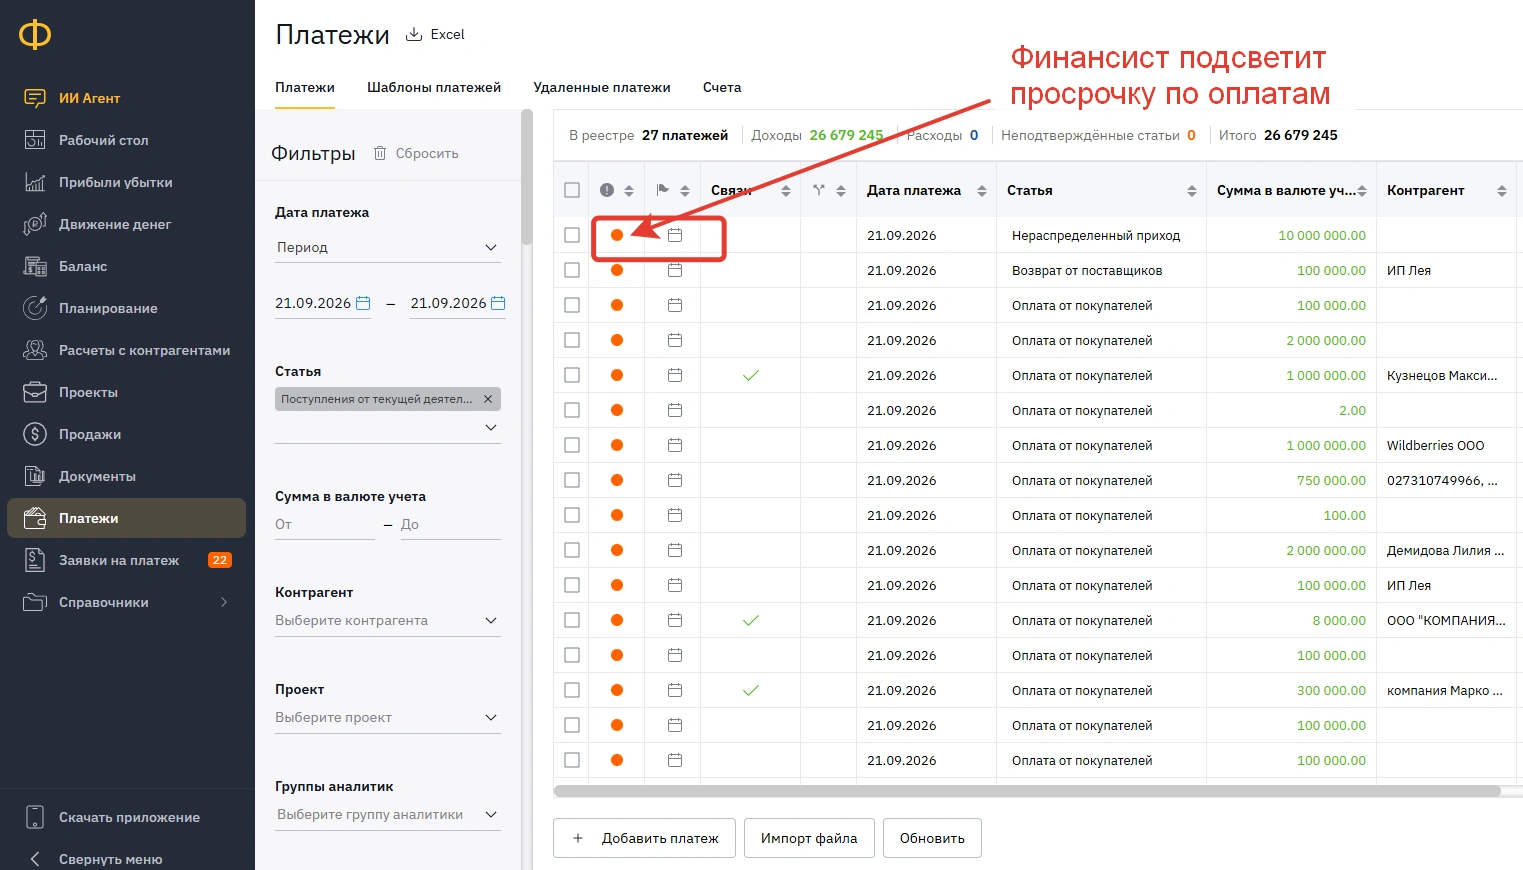
Обязательные платежи превышают поступления.
Дефицит временно закрывается остатками на счёте, что только отсрочивает проблемы с ликвидностью, но никак не решает их.
Почему постоянные расходы — это главный источник риска
В период турбулентности постоянные расходы становятся рискованной категорией, так как при снижении выручки они не сокращаются пропорционально. Компания может потерять 30% продаж, но аренда, зарплата и коммунальные платежи останутся на прежнем уровне.
Поэтому финансисты в таких условиях либо минимизируют постоянные расходы, либо трансформируют их в переменные и привязывают к объёму продаж.
Как разделить расходы и присвоить приоритеты
Первое, что нужно сделать — перестать видеть расходы как единый список. Разделите их на три категории.
- Категория А — жёсткие обязательства. Зарплата, налоги, платежи по кредитам, аренда, коммунальные услуги — то есть то, что нельзя не заплатить. В платёжном календаре эти платежи должны стоять отдельным блоком и финансироваться в полном объёме и в срок.
- Категория B — операционные расходы, которые можно сдвинуть. Оплата поставщикам, подрядчикам, логистика важны, но дата платежа может переезжать на соседние числа. При прогнозе разрыва — это первый источник манёвра.
- Категория C — стратегические и дискреционные. Развитие, обучение, маркетинговые кампании и закупка оборудования не первой необходимости должны финансироваться только после того, как покрыты категории А и B и создан резерв.
— В условиях высоких ставок категория C сокращается первой. Но стратегические платежи, которые действительно важны для будущего (как модернизация и автоматизация), не отменяются — они разбиваются на этапы и сдвигаются на месяцы с более высокой ликвидностью.
Светлана ХрущеваФинансовый аналитик
Что делать, когда разрыв уже виден
Если прогноз показывает дефицит, у финансиста есть четыре инструмента.
Первый и самый дешёвый — ускорить поступления. Позвонить клиентам, подтвердить даты оплаты, предложить небольшой дисконт за досрочное перечисление и другое. Скидка в 1-2% обходится дешевле, чем овердрафт под 20% годовых.
Второй — договориться с поставщиками об отсрочке. При высоких ставках это становится взаимовыгодным: поставщик понимает, что и его клиенты задерживают оплату. Главное — предупредить заранее, а не в день платежа.
Третий — использовать кредитные линии. Если у компании уже открыта кредитная линия или овердрафт, активировать её нужно до наступления разрыва. Банк, видя положительную историю и стабильные обороты, с большей вероятностью одобрит выборку. Попытка получить кредит в момент, когда на счёте ноль, резко снижает шансы.
И четвёртый — факторинг. Если есть качественная дебиторская задолженность от надёжных клиентов, факторинг позволяет получить деньги в течение 1-3 дней. Стоимость — 15-20% годовых, что дешевле экстренного кредита и безопаснее, чем задержка зарплаты или налогов.
Как изменилась роль финансиста в условиях высоких ставок
Главное изменение в работе финансовой службы при высоких ставках — смещение фокуса с вопроса «Сколько мы заработали?» на вопрос «Когда мы получим деньги?». Прибыль в отчёте больше не гарантирует наличие средств на счёте, а рост выручки автоматически не спасает от кассовых разрывов.
В этих реалиях финансист перестает быть «счётчиком» прошлых периодов и становится архитектором устойчивости бизнеса.
Светлана ХрущеваФинансовый аналитик
Чтобы защитить маржу компании от эрозии, финансист выполняет три задачи.
Внедряет многоуровневое планирование.
Сводит в единую связку платежный календарь на 1–3 недели, 13-недельный скользящий бюджет и долгосрочный БДДС.
Управляет структурой затрат и циклом.
Жестко разделяет расходы на категории (А, B, C), проводит Zero-Based Budgeting для постоянных затрат и отслеживает динамику финансового цикла, чтобы деньги не застревали в запасах или дебиторке.
Готовит сценарии заранее.
Устанавливает пороговые значения по остаткам и дебиторке, чтобы принимать антикризисные решения в плановом режиме, а не в панике.
При ставках 14–20% годовых ошибки в управлении ликвидностью обходятся слишком дорого. Закрыть кассовый разрыв «дешевыми» деньгами больше не получится — а значит, именно выстроенная система прогнозирования становится главным конкурентным преимуществом компании.

Чтобы записаться на демонстрацию, заполните форму
на все вопросы и подберём финансового аналитика для демонстрации сервиса.


Шпалерная улица, 60Б


