6 умных решений для сохранения маржинальности в 2027 году
«Ставка растёт, издержки увеличиваются» — если статья начинается с этого, её хочется закрыть через минуту. Мы и так уже живём в этой реальности.
Но вот разобраться, где в наших цифрах уже заложена мина замедленного действия, полезно. Обычно она срабатывает в самый неудобный момент — при кассовом разрыве или проверке налоговой.
Каждый день через «Финансист» проходят сотни управленок. Мы видим реальные цифры бизнеса изнутри и знаем, где компании теряют миллионы. В этом материале собрали шесть практических решений из нашего опыта, которые помогут удержать маржу и сохранить устойчивость в 2027 году.
1. Считайте безопасную стоимость денег
23 октября 2026 года Банк России сохранил ставку на уровне 14% годовых, а в прогнозе на 2027 год заложил среднее значение в 12,5–13,5%. Но это усредненная цифра за год, а не гарантия, что компания сможет кредитоваться под этот процент. К тому же банки ужесточают неценовые условия и куда строже оценивают качество заемщиков.
Для бизнеса из этого вырастают сразу две проблемы:
- долг может обойтись дороже бюджета;
- нужный лимит окажется недоступен в самый острый момент кассового разрыва.
Простая математика: каждый дополнительный процентный пункт по долгу в 100 млн рублей — это ~1 млн рублей переплаты в год. Привлеченные 30 млн рублей под 20% годовых означают, что ежемесячно бизнес должен отдавать ~500 тысяч только за обслуживание кредита. Это повод перепроверить собственную финансовую модель.
Что сделать
Соберите единую карту долга, куда войдут:
- даты погашения займов;
- доля кредитов с плавающей ставкой;
- условия пересмотра процентов;
- реальная потребность в рефинансировании;
- комиссии и сопутствующие расходы;
- минимальный остаток денежных средств на счете, ниже которого опускаться нельзя.
Имея на руках эту карту, просчитайте три сценария: базовый, рост стоимости кредитования и задержку клиентских поступлений на 30 дней.
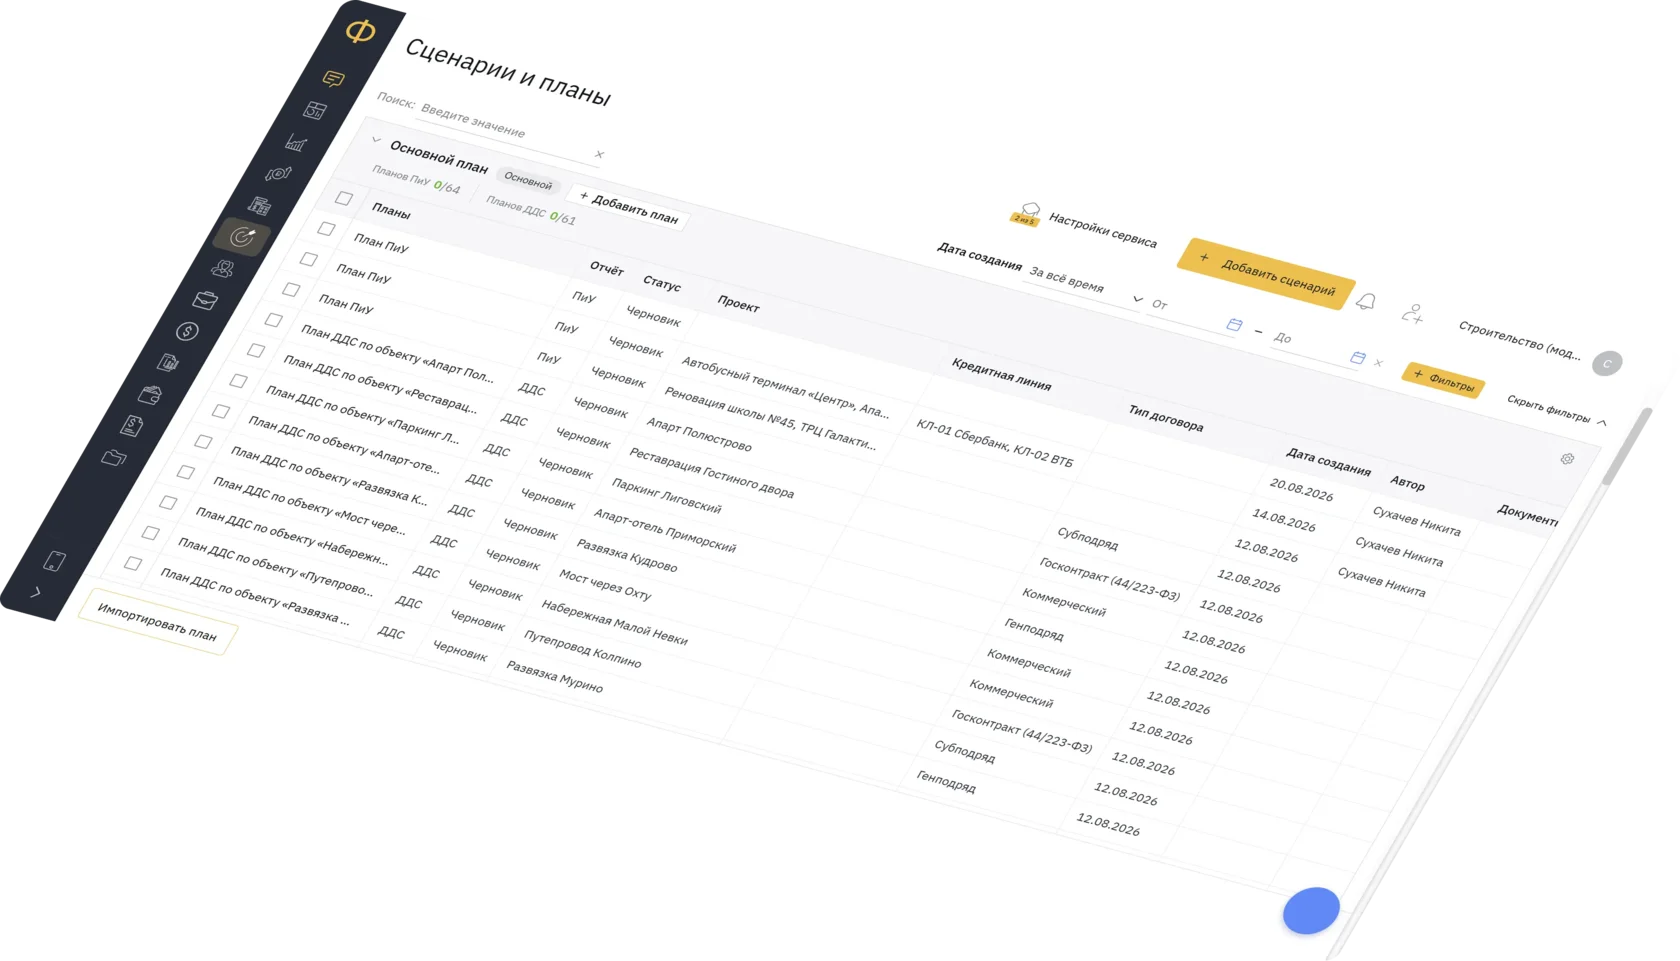
В «Финансисте» такую проверку проще всего завязать на сценарное планирование: в одном варианте меняется кредитная ставка, в другом — дата оплаты от покупателя или объем продаж. Руководитель сразу видит предел прочности — при каком сочетании факторов бизнес перестает вывозить долговую нагрузку.
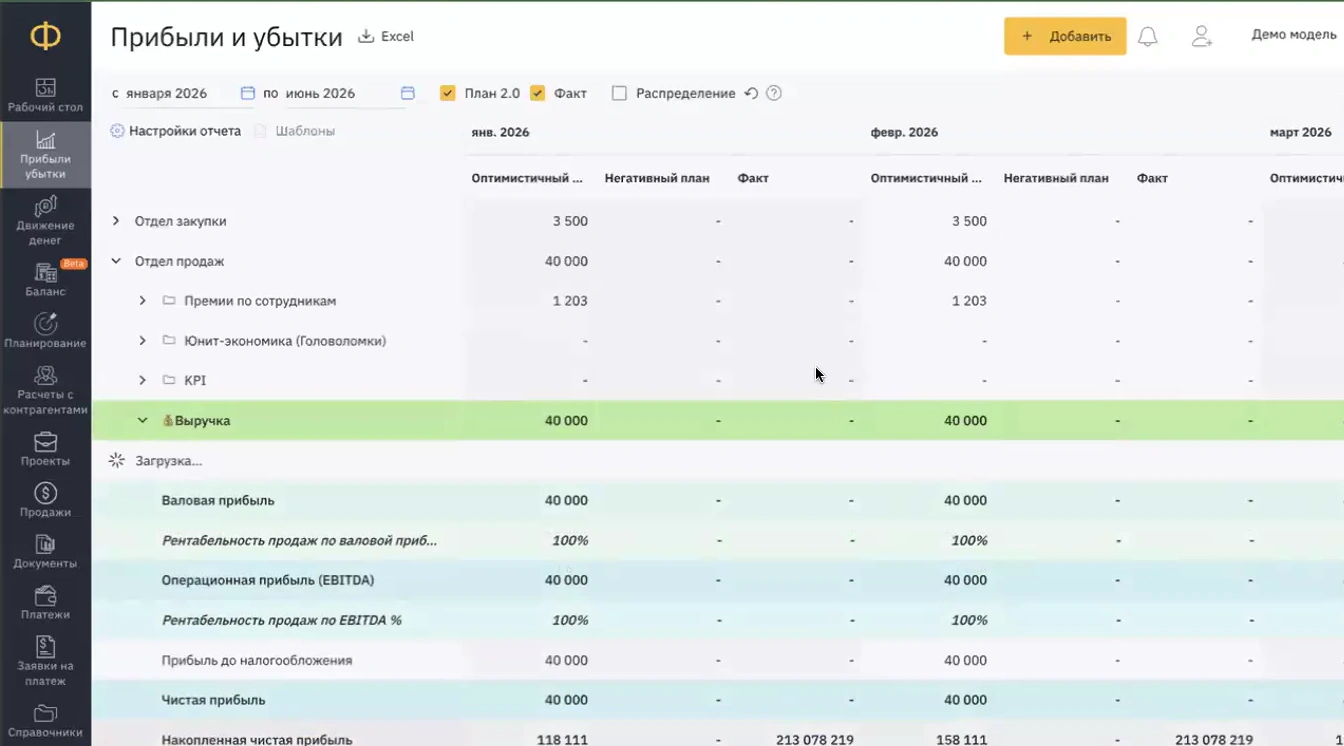
Что проверить сейчас: какую долю маржи сожрет кредит, если ставка поднимется ещё на один процентный пункт, а ключевой клиент задержит платеж на месяц.
Помните: одобренный кредитный лимит — это не подушка безопасности. Безопасный объём долга — только тот, который бизнес способен вернуть даже в откровенно слабом сценарии.
2. НДС при УСН: поставьте налоговый триггер до превышения порога
ФНС подтвердила: порог доходов, после которого бизнес на УСН становится плательщиком НДС, на 2027–2029 годы зафиксирован на уровне 20 млн рублей, а ранние обсуждения планок в 15 млн и 10 млн рублей уже неактуальны.
Как только доход с начала года перешагивает этот лимит, обязанность по уплате НДС возникает сразу с 1-го числа следующего месяца. Бизнесу приходится выбирать между стандартной ставкой 22% с правом на налоговые вычеты и специальными ставками 5% или 7% без них. Оптимальный выбор напрямую зависит от структуры закупок, типов клиентов и формулировок в договорах.
Главная ловушка здесь — кассовый разрыв. Доход по документам возникает в момент отгрузки, а оплата от покупателя может прийти только через 30–60 дней. В итоге компания уже обязана платить НДС, но реальных денег на счете для этого еще нет.
Что сделать
Заложите в финансовый план налоговый триггер: как только выручка с начала года подбирается к 20 млн рублей, модель автоматически сигнализирует о необходимости пересчета цен, маржи и денежных потоков до конца года.
Для этого заранее проверьте пять факторов:
- в каком именно месяце компания рискует пробить порог;
- как сформулирована цена в действующих договорах — «включая НДС» или «без НДС»;
- критичен ли входящий НДС для ключевых клиентов, смогут ли они принять его к вычету;
- какой объем входящего НДС приходится на ваши собственные закупки;
- хватит ли на счете денег на уплату налога, если покупатель задержит оплату.
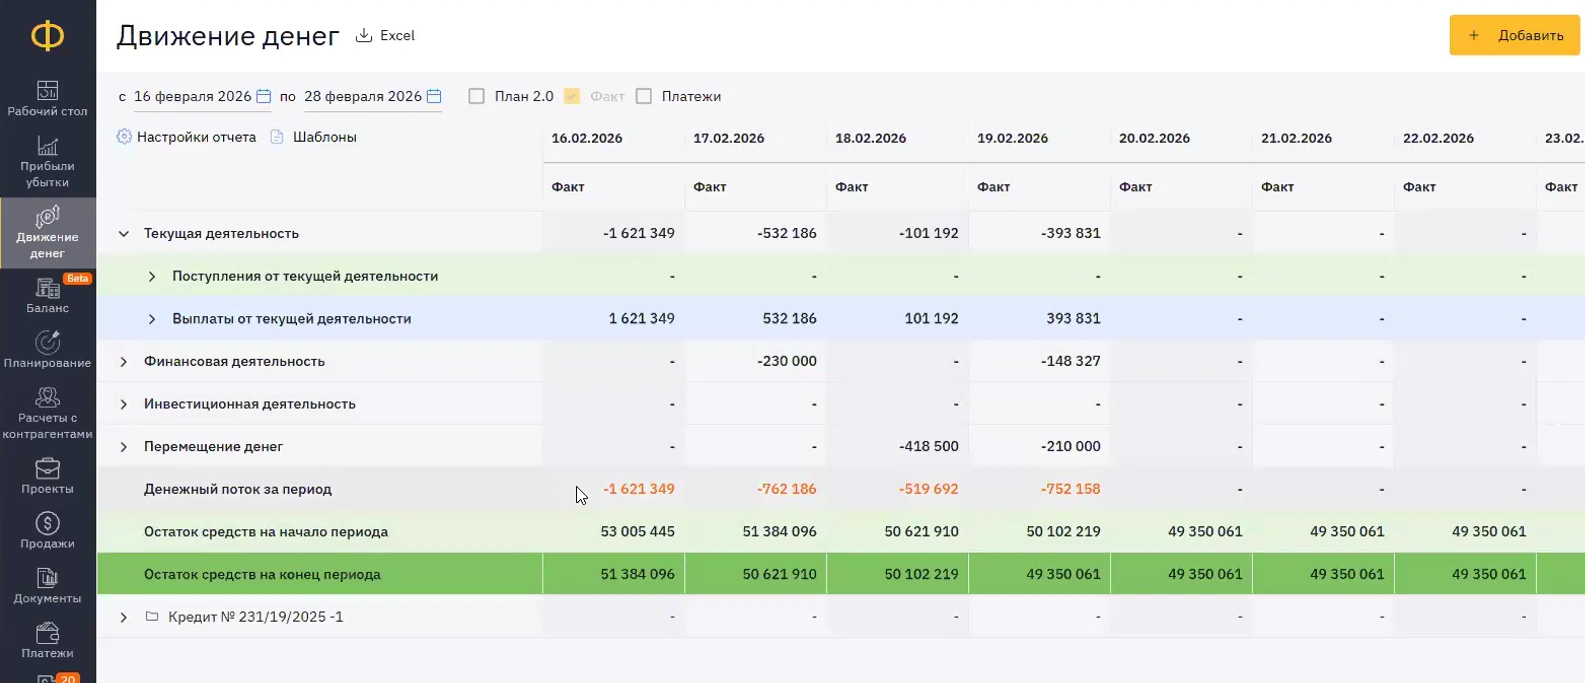
В «Финансисте» для этого хватит сопоставить плановую выручку с фактическим графиком поступлений (ДДС). Если выручка пересекает лимит, например, в сентябре, а основные оплаты придут только в октябре и ноябре, система сразу подсветит просадку по ликвидности.
Что делать сейчас: не ждите, пока превышение произойдет по факту. Точка перехода должна быть видна в финмодели за 2–3 месяца до события. Только тогда у вас останется запас времени, чтобы пересмотреть ценообразование и переподписать соглашения с контрагентами.
3. Проверьте план продаж через пропускную способность команды
Банк России отмечает, что напряжённость на рынке труда постепенно снижается. При этом безработица остаётся около исторических минимумов, а рост зарплат всё ещё опережает рост производительности труда. Компании планируют более умеренную индексацию зарплат в 2027 году, но это не отменяет кадровых ограничений.
Октябрьский макроэкономический опрос Банка России даёт такой ориентир: аналитики ожидают безработицу на уровне 2,5% в 2027 году и рост номинальной зарплаты на 7,5%. Это медианный прогноз экономистов, а не точный показатель для каждого региона и бизнеса.
В процессах это выглядит так: отдел продаж планирует рост на 20%, но компания не может быстро нанять нужное число сотрудников. Или нанимает людей, однако новые сотрудники несколько месяцев не выходят на целевую производительность. Зарплата растёт с первого дня, а дополнительная валовая прибыль появляется позже.
Что сделать
Проверьте план продаж через возможности команды. Для каждого нового сотрудника укажите:
- дату выхода;
- срок адаптации;
- стоимость найма и обучения;
- ожидаемую производительность по месяцам;
- дополнительную валовую прибыль;
- точку окупаемости.
Главный показатель здесь — не выручка на одного сотрудника, а валовая прибыль на одного сотрудника. Выручка может расти из-за скидок и низкомаржинальных заказов. Валовая прибыль показывает, помог ли найм заработать.
Что проверить сейчас: если план продаж растёт на 20%, а число заказов на одного сотрудника и состав команды не меняются, откуда берётся рост? В модели должен появиться конкретный ответ: новый канал, новый продукт, повышение производительности или дополнительный найм.
4. Сократите путь от оплаты поставщику до денег от клиента
В торговле деньги часто теряются не в одной большой ошибке, а в длинной цепочке. Компания оплачивает поставщику, везёт товар на склад, ждёт продажи, даёт клиенту отсрочку и только потом получает деньги. И чем дольше длится этот путь, тем больше оборотного капитала нужно бизнесу.
Разберём усреднённый кейс компании, операционный цикл которой доходит до 135 дней. Если предприятие закупает товар на 60 млн рублей в год, а деньги возвращаются через 135 дней, в цикле может быть связано ~22,2 млн рублей. Это упрощённый расчёт. Он не учитывает сезонность, отсрочку от поставщиков и другие условия. Но он показывает, почему рост продаж не всегда улучшает финансовое положение.
Что сделать
Разложите цикл на части:
- срок оплаты поставщику;
- время доставки;
- срок хранения;
- время до продажи;
- отсрочка покупателю;
- фактическая дата поступления денег.
Затем назначьте владельца каждого участка. Закупки отвечают за цену и объём заказа. Продажи — за цену, скидку и срок оплаты. Финансовый блок — за общий денежный эффект.
Как ускорить цикл
- договориться с поставщиками об отсрочке;
- сократить срок хранения;
- уменьшить срок оплаты от клиентов;
- предложить скидку за предоплату;
- разобрать просроченную дебиторку;
- сравнить стоимость факторинга со стоимостью альтернативного кредита.
В «Финансисте» для этого стоит связать платежный календарь с отчётом по дебиторской задолженности. Сумма долга сама по себе мало что говорит. Важно видеть дату ожидаемой оплаты и понимать, какой платёж окажется под угрозой, если клиент задержится.
Что сделать
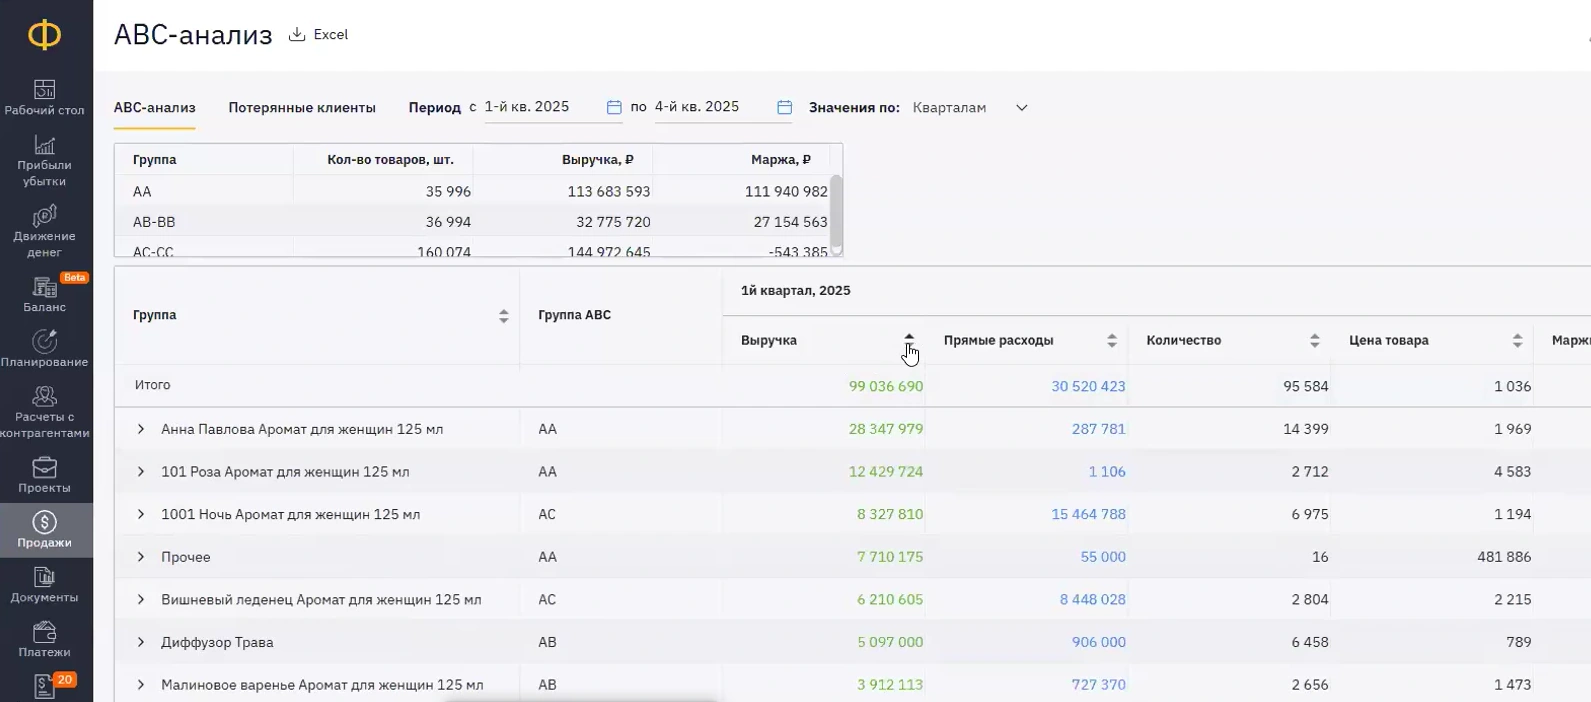
Оценивайте не только объемы продаж, а скорость возврата денег, валовую прибыль и то, сколько капитала связывает конкретный SKU.
С неликвидом не обязательно сразу прощаться: сначала протестируйте бандлы (пакетные продажи), спецпредложения или сбыт действующей базе. Но если товар безнадежно встал, иногда выгоднее продать его в ноль, чем еще год платить за хранение.
Отраслевой нюанс: маркировка как скрытый тормоз оборота
С 1 сентября 2026 года участники оборота отдельных хозяйственных и санитарно-гигиенических изделий уже должны быть зарегистрированы в системе маркировки, а с 1 октября 2026 года производители и импортеры обязаны наносить коды. Уже с 1 октября 2027 года оборот немаркированных остатков запретят, а розницу и опт переведут на обязательную передачу данных через кассы и ЭДО.
Что сделать: проверьте номенклатуру по кодам ТН ВЭД / ОКПД2. Маркировка — это перестройка цепочки: от карточек товаров и кассового ПО до работы с возвратами. Сбой на любом этапе мгновенно заморозит приёмку или отгрузку.
Чтобы регуляторика не обернулась кассовым разрывом в конце 2027 года, заложите внутренние дедлайны заранее:
- сверьте справочники: попадает ли номенклатура под требования;
- назначьте ответственного за чистоту карточек товаров и работу с кодами;
- протестируйте связку: товарный учет — онлайн-касса — ЭДО;
- откатайте тестовую отгрузку и оформление возврата;
- посчитайте, как новые процедуры повлияют на скорость оборачиваемости и бюджет.
5. Соберите планы отделов в единую финансовую модель
Классическая ошибка планирования: отдел продаж закладывает агрессивный рост, закупки пропорционально раздувают заказы, а финансисты добавляют операционные расходы. В итоге каждый отдел выполняет свой KPI, но компания в целом уходит в убыток.
Так происходит не из-за плохой работы сотрудников — просто каждый смотрит в свой фрагмент отчёта и не видит итоговый денежный результат.
Что сделать
Разбейте планирование по ЦФО:
- продажи отвечают за выручку и маржинальность;
- закупки — за закупочные цены, объемы и оборачиваемость;
- склад — за норматив остатков и скорость движения товара;
- финансы — за график платежей, долговую нагрузку и ликвидность;
- руководитель — за консолидированный результат и выбор сценарной стратегии.
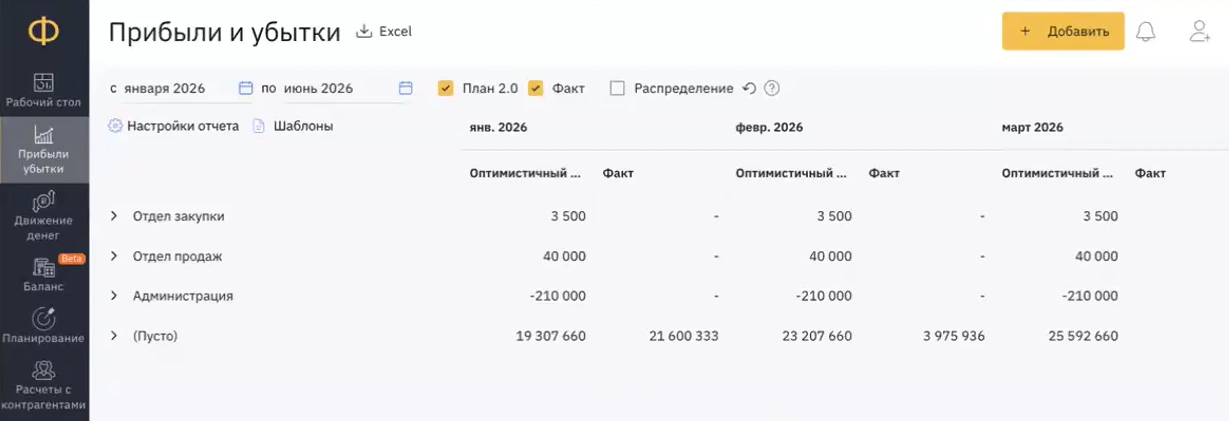
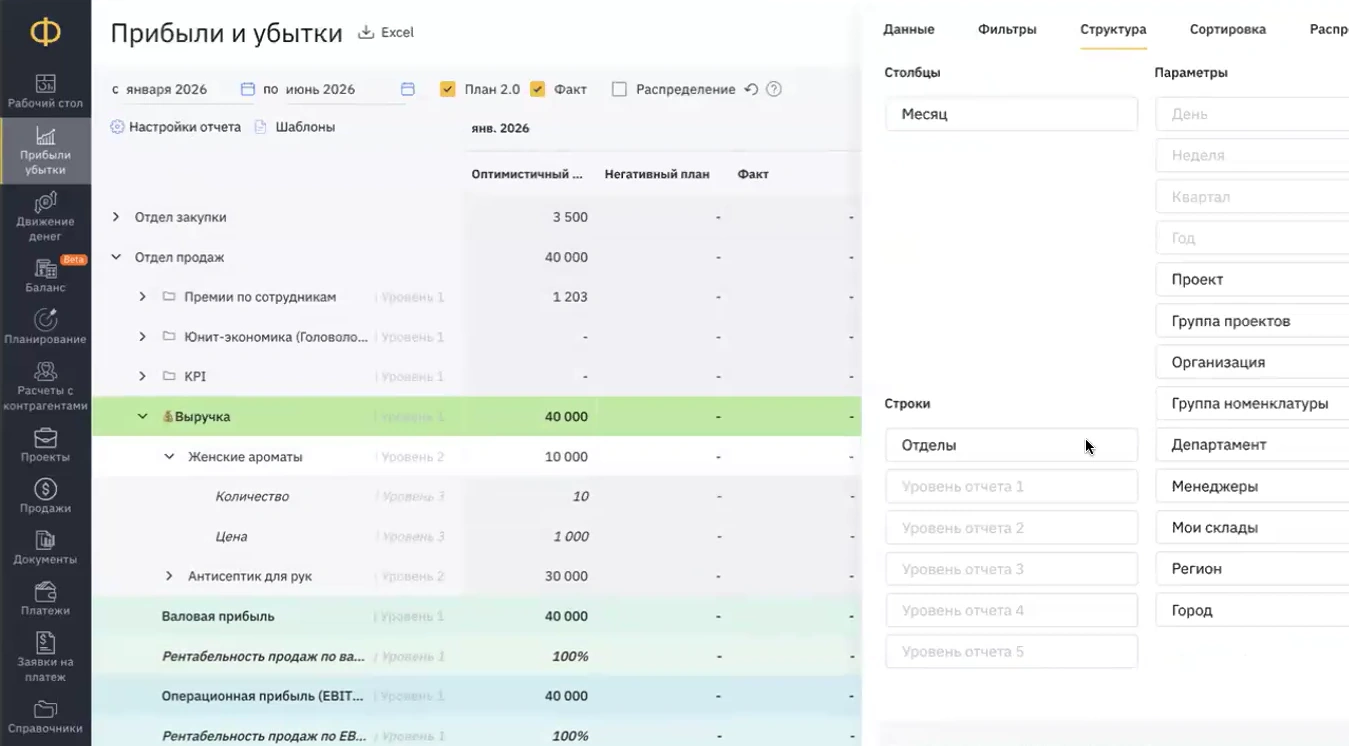
В «Финансисте» эта логика связывается автоматически: собственник видит общую финансовую картину, но в пару кликов может провалиться в любой отдел и найти источник отклонения от плана.
И постарайтесь забыть про «планирование от достигнутого». Фраза «в прошлом году выросли на 15%, значит, заложим еще 15%» больше не работает, а прошлогодний результат не гарантирует повторения успеха. Защищенный план строится исключительно на физических драйверах:
- количество клиентов и средний чек;
- конверсия и частота повторных покупок;
- базовая цена и система скидок;
- структура каналов продаж и выработка на одного сотрудника.
Что проверить сейчас: если заложенный в бюджет рост нельзя разложить на понятные цифры по клиентам, ценам, ассортименту или производительности команды — это не финансовый план, а просто список желаний, который нужно пересобрать.
Выдержит ли ваш план падение продаж?
Что если поставщик поднимет цены на 15%? Спрос упадёт из-за несезона? Если ваш годовой план не готов к таким сценариям, первый же кризис выбьет компанию из колеи. Проведите стресс-тест своей финмодели по нашему чек- листу.
6. Свяжите отклонения с действиями, а мотивацию — с реальной маржой
Стресс-тест бизнеса бесполезен, если он заканчивается абстрактной фразой вроде «при ухудшении ситуации сократим расходы». Без заранее зашитых триггеров компания реагирует на кризис слишком поздно.
Кроме того, бизнес часто сам платит за пустые цифры.
- Продажи ради галочки. Менеджер выполняет план за счет огромных скидок, низкомаржинального товара или отсрочки платежа на 90 дней. Выручка есть, а денег и маржи нет.
- Дивиденды по инерции. Собственник продолжает забирать выплаты «потому что так стояло в бюджете», даже когда продажи просели. Строчка в таблице не делает выплату обязательной, если реальный кэш просаживается.
Что сделать
1. Закрепите за каждым риском конкретное действие, фамилию и дедлайн
- Выручка ниже плана 2 месяца подряд / падает маржа канала — коммерческий директор пересматривает скидки и прайсы.
- Дебиторка растёт быстрее продаж — менеджеры меняют условия отгрузки на предоплату.
- Остаток денег падает ниже минимума / долговая нагрузка растет — финансовый директор замораживает отложенные платежи.
2. Перестройте мотивацию коммерческого блока
Уберите KPI, привязанные только к валу. Выстройте для отдела продаж цепочку: выручка — валовая прибыль — срок оплаты — отсутствие просрочки.
3. Утвердите правила для дивидендов
Деньги распределяются собственникам только при выполнении трёх условий:
- закрыты все обязательные платежи и обслужен долг;
- сформирован минимальный страховой остаток ликвидности на счёте;
- долговая нагрузка не превышает безопасный лимит.
Вместо вывода: что проверить в первую очередь
1. В ближайшие семь дней займитесь оперативным контролем
Цель: заблокировать кассовые разрывы и остановить критические утечки кэша на старте.
| Задача | Что сделать |
|---|---|
| Движение денег | Собрать ДДС на 13 недель вперёд и подсветить потенциальные кассовые разрывы |
| Ранжирование расходов | Разделить все платежи на три категории: обязательные, важные и переносимые |
| Подушка безопасности | Установить жёсткий лимит неснижаемого остатка на расчетных счетах |
| График выплат | Проверить ближайшие погашения кредитов и запланированные дивиденды |
| Дебиторка | Разобрать просрочку по срокам и реальной вероятности возврата денег |
| Управление кэшем | Найти и сдвинуть платежи, не критичные для текущей операционки |
2. В ближайшие 30 дней очистите оборотный капитал
Цель: вытащить замороженные деньги из запасов и перестроить правила работы с продажами.
| Задача | Что сделать |
|---|---|
| Запасы | Пересмотреть закупки и полностью остановить пополнение медленных товарных позиций |
| Юнит-экономика | Проверить маржу в разрезе клиентов, каналов и конкретных SKU |
| Налоги | Настроить триггер предупреждения при приближении к порогу НДС |
| Команда и найм | Проверить план найма и оценить срок окупаемости новых сотрудников |
| Переговоры | Запросить отсрочку у поставщиков и предложить скидку за быстрый расчёт покупателям |
| Мотивация | Пересмотреть KPI менеджеров |
3. В ближайшие 90 дней займитесь стратегией и стресс-тестами
Цель: пересобрать финансовую модель под новые ставки, НДС и регуляторные требования 2027 года.
| Задача | Что сделать |
|---|---|
| Кредиты и долги | Разобрать структуру портфеля, плавающие ставки и точные даты рефинансирования |
| Сценарии | Прогнать финмодель через негативный стресс-тест: рост ставки + задержки от клиентов |
| Цены и каналы | Пересчитать прайсы и отключить каналы сбыта, дающие оборот без валовой прибыли |
| Маркировка | Посчитать расходы на ЭДО, кассы и карточки товаров, заложив внутренние дедлайны |
| Инвестиции (CAPEX) | Заморозить долгосрочные капзатраты и оставить только те, что дают быстрый возврат |
Хотите принимать решения по ценам, проектам и бюджетам на основе чётких данных без громоздких Excel-таблиц?
Запишитесь на встречу с нашими аналитиками: разберём вашу текущую архитектуру учёта и за 30 минут покажем, как её улучшить.

Чтобы записаться на демонстрацию, заполните форму
на все вопросы и подберём финансового аналитика для демонстрации сервиса.
